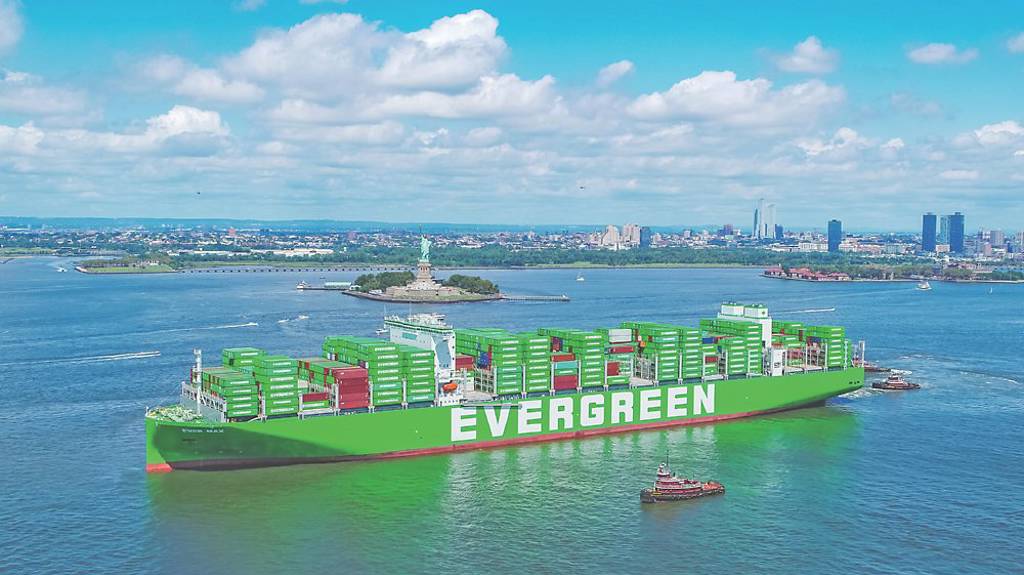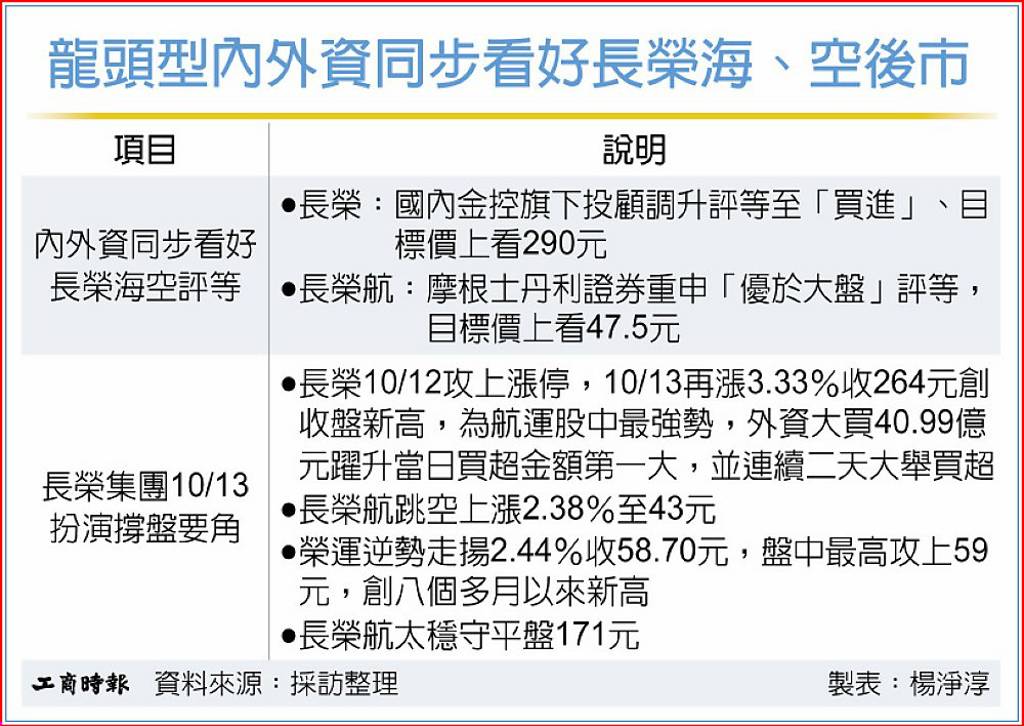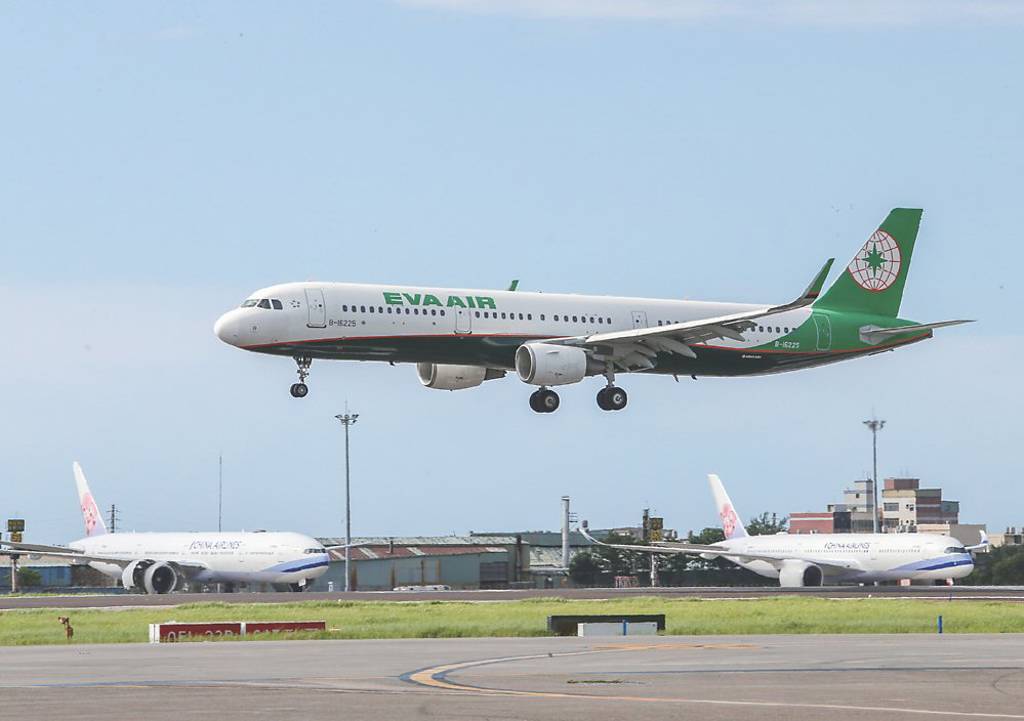
台股13日科技股殺聲隆隆,盤面資金轉向防禦型類股,長榮集團旗下海運與空運分別獲國內外龍頭型券商力挺,成為13日撐盤要角:摩根士丹利證券重申長榮航空「優於大盤」評等,目標價上看47.5元,國內金控旗下投顧則將長榮海運評等由「持有」調升至「買進」,目標價上看290元。
摩根士丹利出具最新報告,重申長榮航「優於大盤」評等,並預估今年現金殖利率將逾4%,認為極具投資吸引力。
大摩分析,儘管油價維持高檔,但市場已充分消化對今年下半年利潤率與獲利走軟的疑慮,長榮航第三季營收動能強勁,9月合併營收達207.49億元,創單月同期合併營收歷史新高,且年增擴大至32.86%,創下今年來最高年增,顯見休閒旅遊、商務差旅及科技、AI相關貨運需求依舊活絡。
大摩預估,長榮航今、明年與2028年獲利與營收將逐年成長,每股稅後純益(EPS)分別預估為4.15元、5.6元、6.1元;營收也將逐年成長,分別上看2,580.74億元、2,668.94億元、2,779.9億元。
長榮海運方面,獲國內大型投顧預估,以50%股利配發率及今年EPS約43.53元推估,明年長榮將配息21.76元,換算殖利率逾9%,因此將其評等由「持有」調升至「買進」,目標價上看290元,持續吸引資金搶進。
該投顧指出,長榮今年獲利動能強勁,第四季有望「淡季不淡」,未來四至六周運價雖逢淡季修正,但年底回升動能仍可期。今年12月到明年1月,受中國大陸農曆年前備貨潮帶動,有利歐線運價止跌回升;美線方面,受惠於美國政府上看1,600億美元的關稅退稅款,進口商有望降價提振買氣或擴大庫存回補,支撐商品進口動能並維持運價高檔整理。
展望後市,聖嬰現象導致中美洲降雨減少,預期2027年5月之後加通湖水位才有望回升,巴拿馬運河限航將延續至2027年上半年,美國線運價維持強勢,且長約價可往走高,有利2027年營運表現。
該投顧將長榮2026年營收預估上修25.1%至4,654.1億元、年增 22.8%,EPS上修至43.53元、年增37.4%,2027年營收也上修至4,993.41億元、年增7.3%,EPS續增至 51.04元、年增17.2%。